Programma 10 Algemene dekkingsmiddelen, onvoorzien en overhead
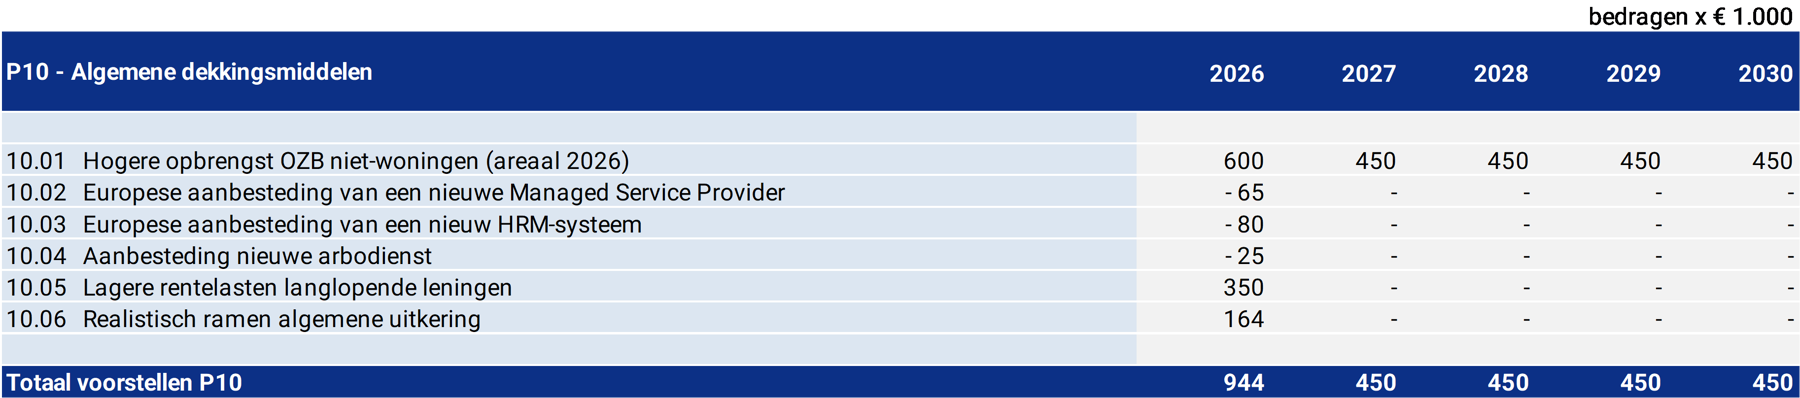
10.01 Areaalontwikkeling opbrengsten OZB niet-woningen
Uit de cijfers van de Belastingsamenwerking Gouwe-Rijnland over de voor belastingjaar 2026 tot nu toe opgelegde aanslagen en de prognoses voor de rest van het jaar, blijkt dat de opbrengst bij de OZB niet-woningen bijna € 600.000 hoger is dan begroot. Deze hogere opbrengst wordt veroorzaakt door het volgende:
- Een deel van de extra gerealiseerde opbrengst voor 2025 is niet als structureel aangemerkt, terwijl daar wel sprake van was. Hiervoor moet dus alsnog een structurele correctie worden doorgevoerd van € 125.000;
- Er is sprake van een grotere areaaluitbreiding dan oorspronkelijk was voorzien. Dat uit zich in een ruim hogere waardering van bouwgrond en objecten in aanbouw en een groter aantal verbouwingen. Hiervoor moet een structurele correctie worden doorgevoerd van € 325.000;
- Er is een hogere WOZ-waardeontwikkeling bij met name de bedrijfsunits en bedrijfshallen. Hierdoor is de totale WOZ-waardeontwikkeling bij de niet-woningen hoger dan waarmee bij de tariefbepaling rekening was gehouden. Hierdoor is het OZB-tarief voor de niet-woningen dus iets te hoog vastgesteld. Dit heeft een incidentele correctie tot gevolg van € 150.000, aangezien dit bij de tariefberekening voor 2027 weer wordt gecorrigeerd.
Structureel voordeel vanaf 2026 van € 450.000
Incidenteel extra voordeel voor 2026 van € 150.000
10.02 / 10.03 / 10.04 Aanbestedingstrajecten
HR – Managed Service Provider
Voor de Europese aanbesteding van een nieuwe MSP (inhuurpartner) worden kosten gemaakt voor:
- begeleiding van een sourcingstrategie (plan waarin vastgelegd wordt hoe en waar goederen, diensten of personeel wordt ingekocht);
- begeleiding van de (Europese) aanbesteding;
- aanvullend juridisch onderzoek.
Incidenteel nadeel in 2026 van € 65.000
HR - HRM-systeem
Voor de Europese aanbesteding van een nieuw HRM-systeem (HRMS) worden kosten gemaakt voor:
- de begeleiding van een sourcingstrategie;
- de begeleiding van de (Europese) aanbesteding.
Incidenteel nadeel in 2026 van € 80.000
HR – Arbodienst
Voor de aanbesteding van een nieuwe arbodienst worden kosten gemaakt voor:
- de begeleiding van een sourcingstrategie;
- de begeleiding van de aanbesteding;
- aanvullend juridisch onderzoek.
Incidenteel nadeel in 2026 van € 25.000
10.05 Rentelasten langlopend
Er is een incidenteel voordeel in 2026. Dit voordeel is ontstaan doordat er in de afgelopen jaren geen nieuwe langlopende leningen zijn aangetrokken, terwijl daar in de begroting wel rekening mee is gehouden. In de primitieve begroting van 2027 is dit voordeel structureel verwerkt. Het ingezette stevige financi:ele beleid wordt hiermee zichtbaar.
Incidenteel voordeel in 2026 van € 350.000
10.06 Realistisch ramen algemene uitkering jaarschijf 2026
Als onderdeel van het project realistisch ramen is de algemene uitkering tegen het licht gehouden. Dit levert een structureel voordeel op. Het effect vanaf 2027 zit in de primitieve begroting.
Incidenteel voordeel in 2026 van € 164.000