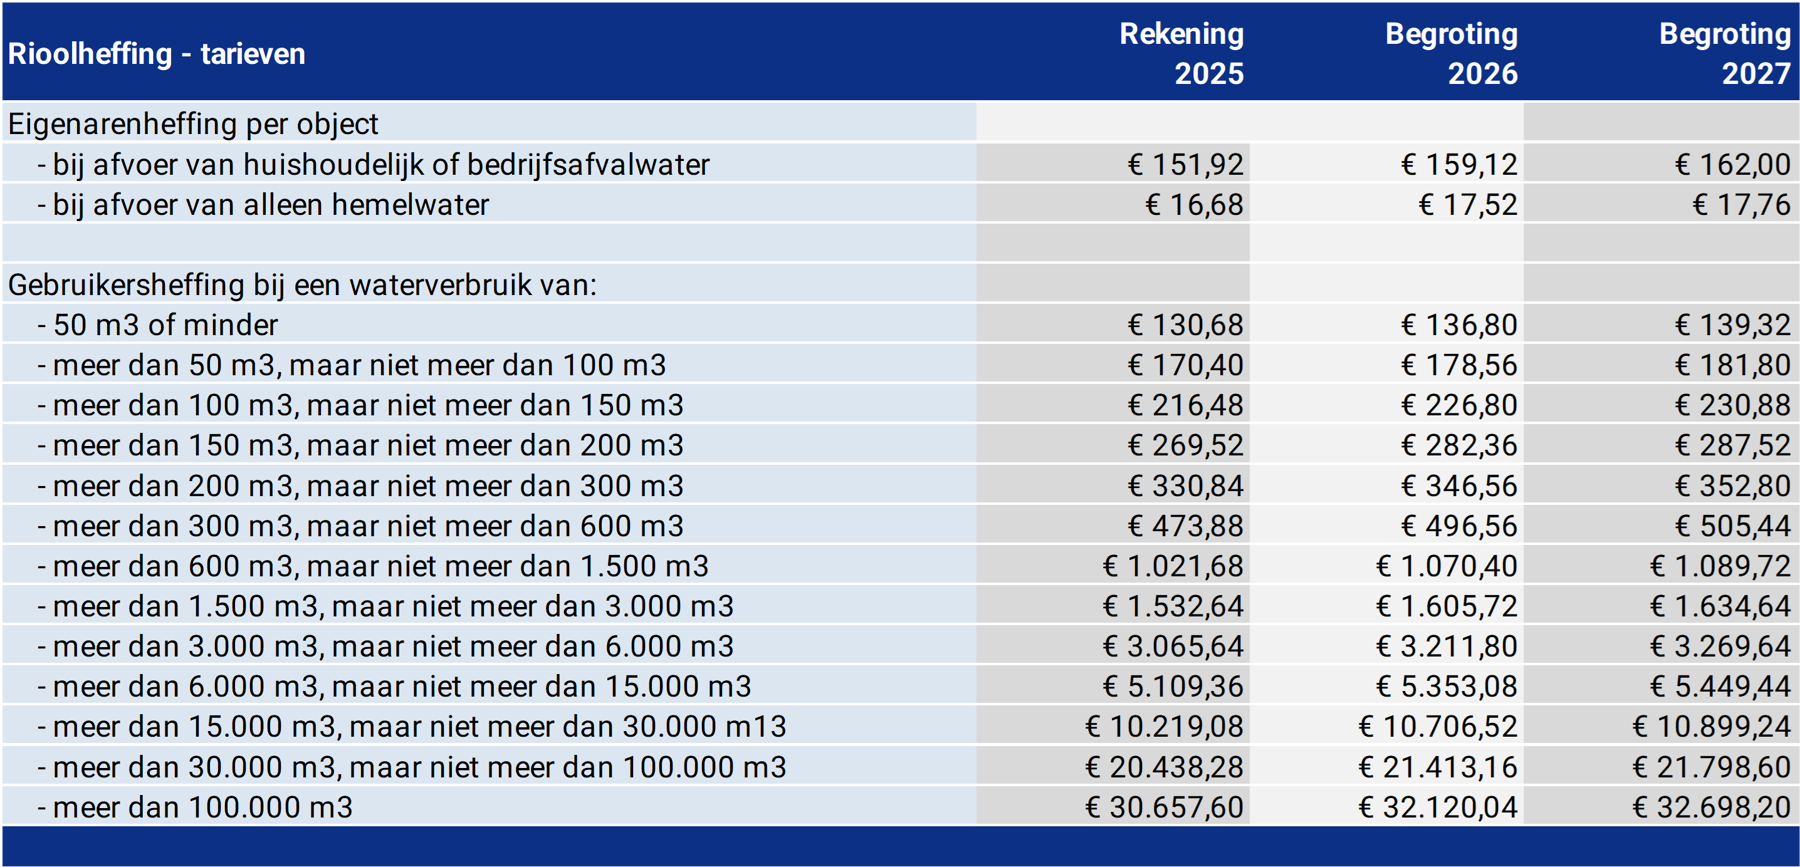
Bij de rioolheffing is 100% kostendekkendheid het uitgangspunt. Dat kan betekenen dat de tarieven meer of minder moeten stijgen dan het algemene inflatiepercentage. Op basis van de huidige inzichten zal bij een stijging van de tarieven met het algemene inflatiepercentage van 2,5%, de kostendekkendheid uitkomen boven de 100%. Om dat te voorkomen, zullen we een correctie met -0,25% moeten doorvoeren. Per saldo stijgen de tarieven voor de rioolheffing dan met 2,25%.
Als we de tarieven voor 2027 vergelijken met de twee voorgaande jaren, geeft dat het volgende beeld:
Gegevenslevering door drinkwaterbedrijven
Sinds vorig jaar is er landelijk een discussie over de gegevensverstrekking van drinkwaterbedrijven aan gemeenten en waterschappen ten behoeve van de belastingheffing. De aanleiding daarvoor was het besluit van een drinkwaterbedrijf om de gegevensverstrekking te beperken tot uitsluitend de verbruiksgegevens. Het drinkwaterbedrijf verstrekt geen NAW-gegevens meer, omdat dit volgens hen in strijd zou zijn met de beginselen van de AVG. Het gevolg daarvan is dat het koppelen van de door het drinkwaterbedrijf geleverde gegevens lastiger wordt. En dat het bij bedrijven zelfs onmogelijk wordt. Daardoor wordt de belastingheffing duurder of komt deze zelfs in gevaar.
Daarom is er een onderzoek gestart naar de informatieplicht van drinkwaterbedrijven richting gemeenten en waterschappen en hoe deze zich verhoudt tot de AVG. Het onderzoek is gestart op initiatief van onder andere de Vereniging van Nederlandse Gemeenten (VNG) en de Unie van Waterschappen en gebeurt samen met de koepelorganisatie van drinkwaterbedrijven (Vewin). Op basis van dit onderzoek zou eventueel een (nieuw) convenant kunnen worden opgesteld waarin afspraken staan over welke gegevens worden verstrekt en op welke manier. De uitkomsten van het onderzoek zouden begin september 2025 bekend zijn. Gemeenten zouden deze uitkomsten gebruiken om te bepalen of aanpassing van de verordening rioolheffing nodig is. De partijen die bij het onderzoek betrokken zijn, hebben echter geen overeenstemming bereikt. Daarom is de Centrale Commissie Gegevensgebruik (CCG) van het ministerie van BZK gevraagd het onderzoek over te nemen en af te ronden. Dit is tot op heden nog niet gebeurd.
Inmiddels heeft de voorzieningenrechter zich wel gebogen over deze kwestie in een kort geding tussen een belastingorganisatie en het betreffende waterbedrijf. De rechter oordeelde dat drinkwaterbedrijven wél wettelijk verplicht zijn om NAW-gegevens te verstrekken. Het delen van de gegevens is volgens de rechter niet in strijd met de AVG. De levering is noodzakelijk en proportioneel op basis van het Besluit gegevensverstrekking gemeentelijke belastingheffing. En op basis van het Waterschapsbesluit voor het correct kunnen opleggen van de rioolheffing en watersysteemheffing. Daarbij geldt wel als voorwaarde dat deze klantgegevens alleen voor de belastingheffing worden gebruikt en men verplicht is tot strikte geheimhouding.
Met deze uitspraak lijkt de gegevensverstrekking van drinkwaterbedrijven aan gemeenten en waterschappen ten behoeve van de belastingheffing in ieder geval voorlopig gewaarborgd. En daarmee is de discussie erover nog niet geëindigd. Men kan wellicht naar aanleiding van nieuwe onderzoeken tot een andere conclusie komen. Dat zou ertoe kunnen leiden dat er geen gegevens meer worden verstrekt. En dat de rioolheffing op basis van waterverbruik, zoals ook onze gemeente die kent, lastiger, duurder of zelfs onmogelijk wordt.
Voor 2027 zien wij dat risico vooralsnog niet. Ook omdat het drinkwaterbedrijf dat in onze gemeente actief is (Oasen), heeft aangegeven dat ze de betreffende gegevens voorlopig nog uitleveren. Wij adviseren daarom om voor 2027 het waterverbruik als heffingsgrondslag voor de rioolheffing te handhaven. En om eventueel in 2028 een aanpassing daarvan door te voeren, afhankelijk van verdere ontwikkelingen. Dan kunnen we bijvoorbeeld denken aan een heffing op basis van het aantal personen dat op een adres woont. Dat doet ook recht aan het uitgangspunt: de vervuiler betaalt.